Pour faire face à un imprévu, Société Générale propose avec Crédit Expresso un parcours qui peut donner une réponse de principe immédiate jusqu’à 35 000 €. Cette première réponse ne vaut toutefois pas accord définitif : l’octroi reste soumis à l’acceptation du dossier, et l’argent n’est pas versé immédiatement. Chez SG, les fonds peuvent être demandés à partir du 8e jour suivant l’acceptation de l’offre, si les conditions sont réunies.
Peut-on obtenir un crédit conso rapidement chez SG ?
Oui, le parcours peut être rapide sur la simulation et sur la première réponse. Selon SG, les conditions Crédit Expresso prévoient une réponse de principe immédiate jusqu’à 35 000 €. Les conditions ont été vérifiées le 22 septembre 2026. Cette rapidité concerne donc le préaccord, pas la certitude d’obtenir le financement.
À retenir
- SG annonce une réponse de principe immédiate jusqu’à 35 000 €.
- Le dossier reste soumis à l’acceptation du prêteur : un préaccord n’est pas un accord définitif.
- Le versement intervient plus tard et dépend des conditions prévues par l’offre.
Le Crédit Expresso est présenté à partir de 1 000 €. Pour un client disposant des prérequis nécessaires, la demande peut être réalisée en ligne et la signature électronique suppose notamment l’accès à Banque à Distance ainsi qu’un numéro de téléphone sécurité déclaré. Le prêteur indiqué par SG est FRANFINANCE. Ces éléments sont importants dans une situation urgente : un parcours numérique peut accélérer les démarches, mais il ne supprime ni l’étude du dossier ni les contrôles liés à la solvabilité.
Le bon réflexe consiste donc à distinguer trois moments. D’abord, la banque peut afficher une réponse initiale très vite. Ensuite vient la décision définitive, qui dépend du dossier. Enfin, la mise à disposition de l’argent suit son propre calendrier. Une offre ne peut être qualifiée de réellement adaptée à une urgence qu’en regardant ces trois étapes ensemble.
Quel délai faut-il réellement prévoir avant d’avoir l’argent ?
Au 22 septembre 2026, le cadre applicable en France interdit au prêteur de verser les fonds pendant les sept premiers jours suivant l’acceptation du contrat. SG indique de son côté qu’une mise à disposition peut être demandée à partir du 8e jour, sous conditions. Le délai de rétractation reste de 14 jours calendaires : demander un versement anticipé ne supprime donc pas automatiquement ce droit.
La chronologie à retenir
- Demande et simulation : le dossier est renseigné et les éléments nécessaires sont transmis.
- Réponse de principe : SG peut l’afficher immédiatement jusqu’à 35 000 €, sans que cela constitue un accord définitif.
- Acceptation et signature : le contrat est accepté selon les modalités prévues par le parcours.
- À partir du 8e jour : une mise à disposition anticipée des fonds peut être demandée chez SG si les conditions sont réunies.
- Jusqu’au 14e jour : le délai de rétractation continue de courir ; en cas de rétractation après un versement anticipé, les sommes reçues doivent être remboursées selon les modalités prévues.
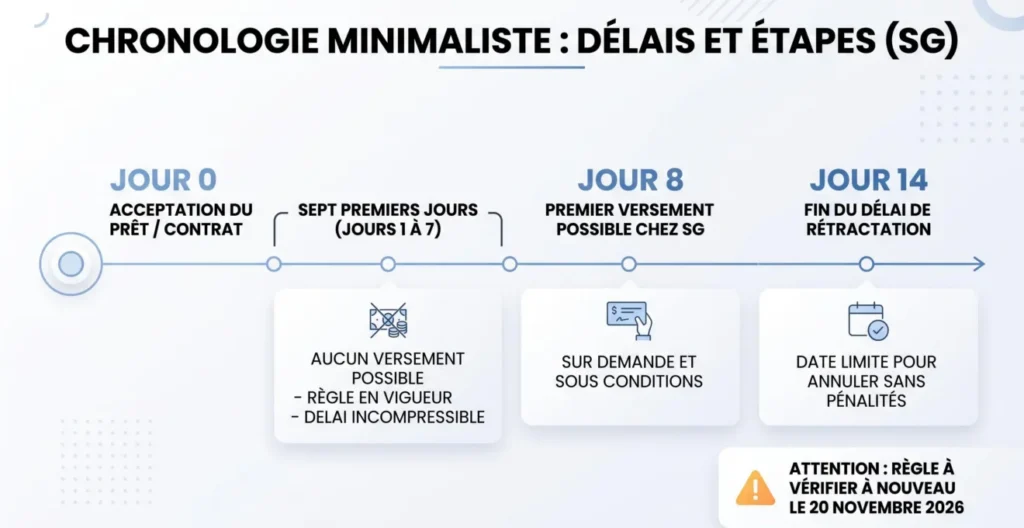
Le fondement légal actuellement applicable figure dans l’article L312-25 du Code de la consommation. Cette règle permet de comprendre pourquoi une promesse de réponse rapide ne doit pas être assimilée à un versement le jour même : le calendrier contractuel reste distinct de la vitesse de la première réponse commerciale.
Pour approfondir le fonctionnement général d’un crédit rapide, il faut également regarder les conditions, les garanties et les étapes contractuelles au-delà du seul préaccord. Cette lecture évite de réduire la décision à un unique délai affiché.
À vérifier à partir du 20 novembre 2026
La réforme française du crédit à la consommation entre en vigueur le 20 novembre 2026 et modifie l’article L312-25. La règle actuelle des sept premiers jours devra donc être vérifiée à nouveau à cette date. Cette évolution ne permet pas, à elle seule, d’affirmer que SG ou une autre banque versera automatiquement les fonds plus tôt.
Comment éviter de ralentir sa demande de crédit ?
Un parcours numérique rapide ne suffit pas si le dossier est incomplet ou si les prérequis de souscription ne sont pas réunis. La meilleure façon de réduire les délais évitables consiste à préparer les accès, les justificatifs et les données budgétaires avant de commencer la demande. La rapidité ne remplace pas l’analyse de solvabilité : un dossier complet facilite son traitement, mais ne garantit jamais l’acceptation.
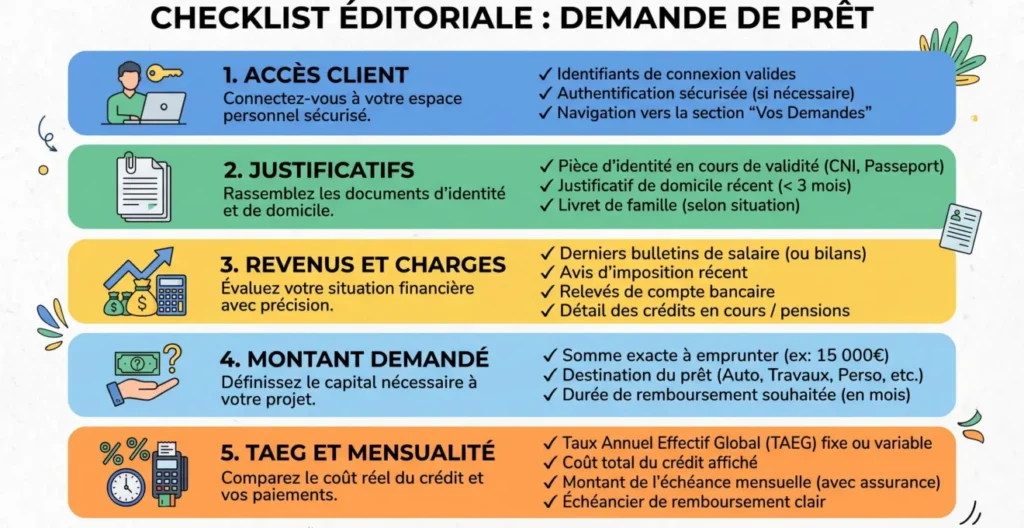
Checklist avant de lancer la demande
- vérifier l’accès à l’espace client et, pour le parcours SG concerné, les prérequis de Banque à Distance et de téléphone sécurité ;
- rassembler les justificatifs demandés avant de commencer la souscription ;
- préparer une vision claire des revenus, charges et crédits déjà en cours ;
- demander un montant cohérent avec la capacité de remboursement ;
- lire le TAEG, la mensualité, la durée et le coût total avant toute signature.
Il est aussi utile d’éviter les demandes lancées dans la précipitation uniquement pour gagner quelques heures. Une offre rapide mais associée à une mensualité trop élevée ou à un coût total mal compris peut créer une tension budgétaire durable. Le délai compte, mais il doit rester un critère parmi d’autres : disponibilité réelle des fonds, coût, durée et soutenabilité du remboursement doivent être examinés ensemble.
SG est-elle plus rapide que les autres banques ?
La comparaison dépend du critère retenu. L’analyse ci-dessous ne classe pas les banques : elle sépare la première réponse, la décision définitive, le délai de fonds lorsqu’il est publié et les prérequis d’accès. Cette méthode évite de conclure à partir du seul mot « immédiat ». Les informations du tableau ont été vérifiées le 22 septembre 2026 sur les pages officielles concernées.
| Banque / offre | Première réponse publiée | Décision définitive publiée | Fonds publiés | Prérequis ou limite importante | Provenance |
|---|---|---|---|---|---|
| Société Générale — Crédit Expresso | Réponse de principe immédiate jusqu’à 35 000 € | Pas de délai universel publié dans le brief | À partir du 8e jour sur demande et sous conditions | Acceptation du dossier par le prêteur | SG |
| BoursoBank — Prêt personnel | Parcours rapide sous conditions | Réponse définitive immédiate pour les dossiers éligibles au parcours Flash | Sous 8 jours sur demande expresse | Compte BoursoBank depuis au moins 3 mois et éligibilité au parcours Flash | BoursoBank |
| Hello bank! — Prêt personnel | Réponse immédiate | Étude du dossier | Au plus tôt le 8e jour sur demande | Offre réservée aux clients Hello bank! avec compte ouvert depuis au moins 3 mois | Hello bank! |
| Crédit Agricole — Prêt Perso | Réponse de principe immédiate, en ligne jusqu’à 75 000 € | Sous réserve d’acceptation définitive | Non précisé dans le brief | Conditions susceptibles de varier selon la caisse régionale | Crédit Agricole |
Le résultat pratique est simple : SG documente surtout la vitesse du préaccord, tandis que BoursoBank documente, pour certains dossiers éligibles, une décision définitive immédiate. Hello bank! et Crédit Agricole mettent eux aussi en avant une réponse rapide, mais avec des conditions et un niveau de précision différents. Pour élargir l’analyse au-delà du seul délai, une ressource permettant de comparer les banques peut compléter cette grille, sans servir de preuve pour les caractéristiques ci-dessus.
Que vérifier avant de signer dans l’urgence ?
La vitesse ne doit pas devenir le seul critère. Avant de signer, il faut comparer le TAEG, le coût total, la mensualité et la durée sur une base cohérente, puis vérifier que le remboursement reste supportable après les autres charges du foyer. Une offre peut être rapide à traiter tout en étant moins adaptée au budget ; inversement, un parcours un peu plus long peut rester préférable si ses conditions sont mieux comprises et plus soutenables.
Les règles du prêt personnel rappellent également le cadre de la rétractation et du versement. Elles permettent de replacer le calendrier commercial de chaque banque dans le cadre général du crédit à la consommation, sans confondre rapidité de traitement et disponibilité certaine des fonds.
Règle de décision en trois questions
- Quand l’argent est-il réellement nécessaire ? Si le besoin est le jour même, un nouveau prêt personnel classique ne doit pas être supposé disponible immédiatement.
- Quel est le coût total ? Une réponse rapide n’indique rien, à elle seule, sur le TAEG ou sur le coût global du financement.
- La mensualité reste-t-elle supportable ? La rapidité perd son intérêt si le remboursement crée ensuite une tension durable sur le budget.
Pour compléter cette vérification, il est pertinent de comparer les taux en regardant le TAEG et le coût total sur des hypothèses comparables. Le taux le plus bas n’est pas automatiquement la seule donnée utile : la durée, la mensualité, les éventuels frais et les conditions de remboursement doivent rester lisibles avant l’engagement.
En résumé : SG peut apporter une réponse de principe très rapidement avec Crédit Expresso, mais ce préaccord ne doit pas être confondu avec une acceptation définitive ni avec un versement immédiat. Pour choisir une solution adaptée à un imprévu, il faut comparer la nature de la réponse, le premier jour réel de disponibilité des fonds et le coût du crédit, puis vérifier les conditions actualisées avant de signer.